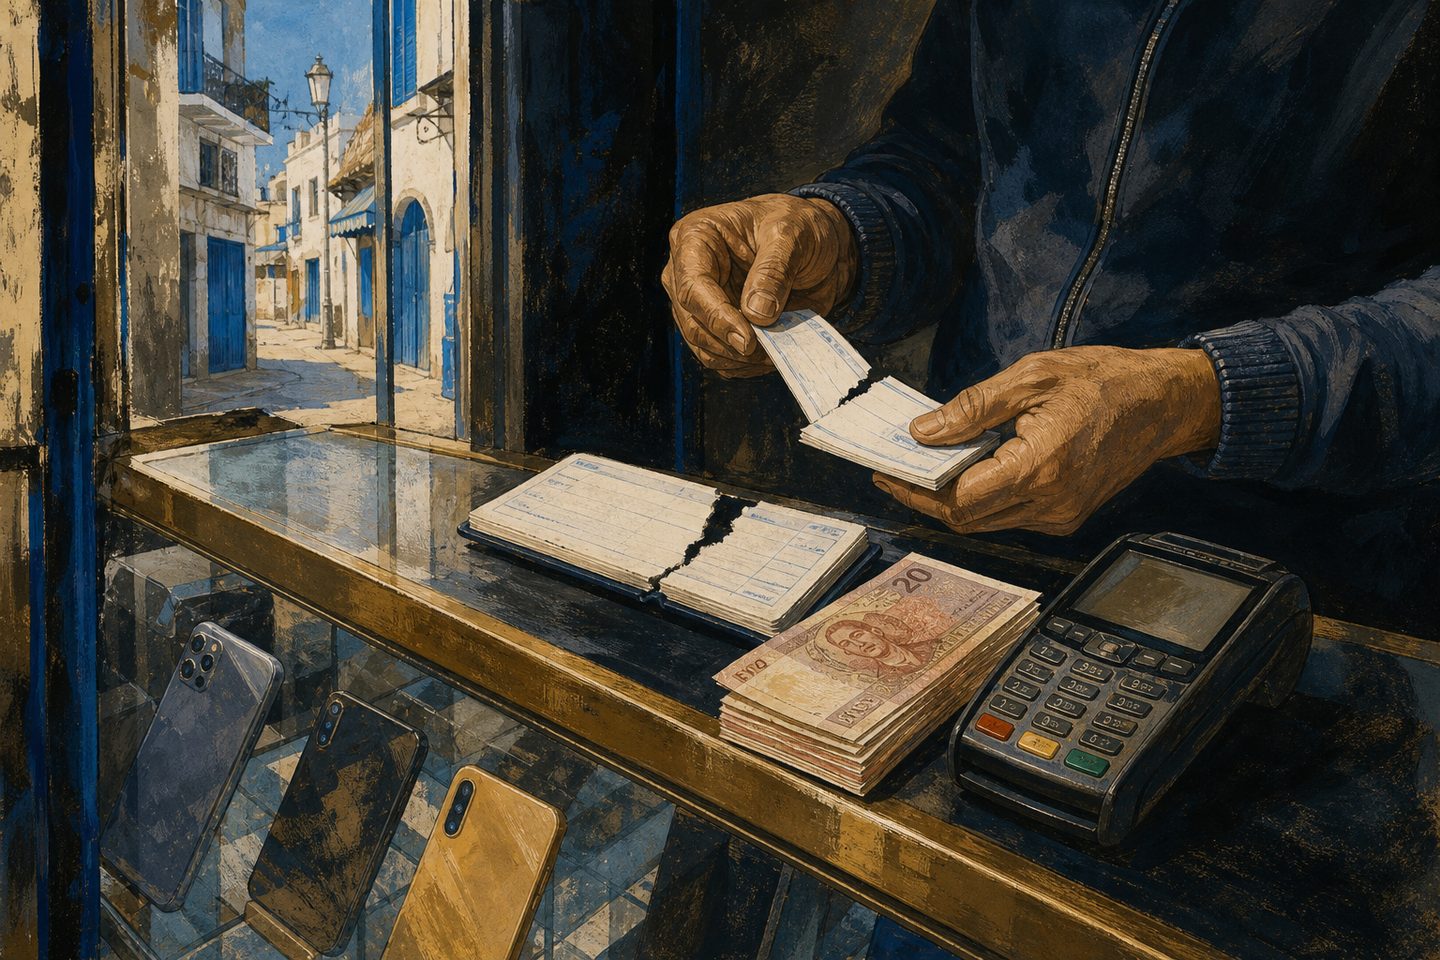
Illustration MAGNITUDE · Image de synthèse, pas une photographie documentaire.
Texte d’archive du pilote de septembre 2026, conservé avec ses sources et ses échéances. La note de réussite ci-dessus est une nouvelle revue du 25 octobre 2026, sur la période précisée. Les anciens verdicts ou attentes cités dans le récit appartiennent à l’édition d’origine.
Pendant des années, les Tunisiens ont acheté à crédit sans passer par la banque. On payait un téléphone ou un meuble avec plusieurs chèques, datés des mois suivants. Le commerçant attendait pour les encaisser 115.
Faisons le calcul, sur les chiffres de l'AFP. Le salaire moyen tourne autour de 1 000 dinars par mois 11. Un achat de ce prix se réglait en quatre chèques de 250 dinars. Un quart de paie par mois, pendant quatre mois.
Olfa Meriah, 43 ans, voulait acheter un smartphone ainsi. En mars 2025, elle raconte à l'AFP qu'elle cherche un moyen de payer sur plusieurs mois « sans que ça mange [son] salaire ». Et d'ajouter : « Mais les nouveaux chèques ne le permettent pas » 11.
Le 2 février 2025, la règle change
Ce jour-là, une nouvelle loi sur le chèque entre en vigueur. Le chèque doit redevenir un paiement immédiat. Le commerçant peut vérifier sur-le-champ, avec un code à scanner, que l'argent est bien sur le compte 11. Un chèque sans argent sur le compte, jusqu'à 5 000 dinars, ne mène plus en prison 14.
Car l'ancien système avait un prix. Un chèque impayé pouvait valoir la prison. En mai 2024, 496 personnes étaient détenues pour ce motif, selon des chiffres officiels cités par Human Rights Watch 12.
« Vous avez du liquide ? »
Leila tient une boutique de smartphones à Ariana, près de Tunis. Un mois après la réforme, elle n'accepte plus que les espèces. « Vous avez du liquide ? Bienvenue. Sinon, désolée », dit-elle à l'AFP. Depuis, ses ventes ont baissé de plus de moitié 11.
Pour ce client, tout change d'un coup. Chez Leila, il faut désormais 1 000 dinars le jour même. Un mois de paie entier.
L’illustration, dans le récit
Même illustration que l’ouverture. Réemploi dans ce dossier ; aucune nouvelle scène ni photographie documentaire.
Illustration MAGNITUDE · Image de synthèse, pas une photographie documentaire.
Deux chèques sur trois ont disparu
Les chiffres de la Banque centrale de Tunisie suivent la même pente. En 2024, 24,5 millions de chèques passent entre les banques. En 2025, 7,9 millions. Il en reste à peine un sur trois 2.
La chute est brutale. Un mois après la réforme, il passe dix-sept fois moins de chèques par jour qu'un an plus tôt 7. Et le chèque ne se relève pas : il recule encore au premier semestre 2026 3.
Où est passé l'argent
Une partie des paiements est passée au virement et à la lettre de change, un autre papier de paiement à date fixe 2. Un peu, aussi, au paiement par téléphone 8. Mais beaucoup sont revenus au billet. Au printemps 2025, un sondage de l'Institut arabe des chefs d'entreprises interroge 1 100 habitués du chèque. Près d'un sur deux préfère désormais les espèces. Près d'un sur trois a reporté ou abandonné un achat 5.
Qui gagne ? Le virement et la lettre de change, qui prennent une partie de la place. Et les créanciers, qui vérifient désormais que l'argent est sur le compte avant d'accepter un chèque. Qui paie ? Les ménages qui achetaient à crédit, et les commerces qui vivaient de ces ventes, comme la boutique de Leila.
Ce qu'on attend encore
Ce dossier n'a pas encore de note. Il manque une donnée simple : combien de personnes ont un compte chèque. Les chiffres publiés comptent des comptes, et une même personne peut en avoir plusieurs 6.
D'autres points restent ouverts. Aucune étude ne mesure la part exacte de la loi dans cette chute. Le site Tuniscope signale un recul dans les agences de voyages, sans chiffre précis 13. Et ce retour au billet va à l'inverse du paiement par carte ou par téléphone. Pour Olfa Meriah, la question reste entière : comment payer un téléphone en plusieurs fois, sans chèque, et sans que ça mange son salaire ?
Indice d’ampleur historique — pilote 2026
Grille du Relevé pour cet effet · Données de l’édition pilote du 28 septembre 2026. Les différentes grilles se lisent dans leur périmètre.
M ?Secousse en cours · verdict à venir
Région : Nord (Tunisie) · Domaine : finance, moyens de paiement · Statut : résultat observé (chute des chèques télécompensés, série de la banque centrale) ; effet attribuable à la loi non établi formellement (rupture nette à la date d'entrée en vigueur, sans étude causale)
Objet noté : un effet (la chute du nombre de chèques après la loi n° 2024-41), jamais une personne ni une institution.
Secousse en cours : pas encore de note
Dimension bloquante : Portée — aucun décompte publié de titulaires uniques de comptes chèques.
Effet examiné : la variation du nombre de chèques payés par le système interbancaire après l'entrée en vigueur, le 2 février 2025, des nouvelles règles sur le chèque (loi n° 2024-41). Référence : 2024, 24,5 millions de chèques. Période : jusqu'au premier semestre 2026.
Dimension
Valeur
Ce qui la fonde
Portée
inconnu
Les seuls décomptes publiés portent sur des comptes (135 179 comptes ouverts sur la plateforme de vérification en mars 2025), pas sur des personnes : une même personne peut détenir plusieurs comptes chèques 6
Profondeur
2
7,9 millions de chèques en 2025, contre 24,5 millions en 2024 : −67,5 % 24
Durée
2
Chaque période publiée, du premier trimestre 2025 au premier semestre 2026, reste 62 % à 72 % sous la même période de 2024 : au moins 456 jours 23
Vitesse
2
Premier trimestre qualifiant (−62 %) clos 57 jours après l'entrée en vigueur 1
Entraînement
1
Deux chaînes (report vers la lettre de change et le virement ; achats reportés ou abandonnés), dans un seul territoire 25
Ce que nous attendons. Nos règles comptent des personnes, pas des comptes. Tant qu'aucune source ne publie le nombre de personnes titulaires d'un compte chèque, la Portée reste inconnue, et le verdict attend ce décompte.
Chiffres détaillés : 24,5 millions de chèques télécompensés en 2024, 7,9 millions en 2025, soit 16,6 millions de moins (−67,5 %) 2. Un mois après l'entrée en vigueur : 3 930 chèques par jour contre 68 055 un an plus tôt, selon la BCT citée par La Presse 7. Premier semestre 2026 : −10,7 % sur un an 3. Depuis la réforme, chaque trimestre se situe 66 % à 72 % sous 2024, quand le chèque ne perdait que 2,7 % l'année d'avant. Sondage IACE (1 100 utilisateurs réguliers, printemps 2025) : 47 % privilégient les espèces, 29 % ont reporté ou abandonné un achat 5. La loi n° 2024-41 plafonne aussi chaque chèque à 30 000 dinars 14. Le chiffre de 496 détenus (mai 2024) vient du gouvernement, via Human Rights Watch, relayé sur X par Salsabil Chellali 12. Le recul signalé dans les agences de voyages (Tuniscope, fin avril 2025) est un signal, pas une mesure 13. Nombre de personnes touchées inconnu : les chiffres publiés comptent des comptes 610.
Levier examiné : piste à expérimenter. Acteurs : la BCT et les banques. Mécanisme : proposer aux commerces qui vendaient à crédit par chèque un substitut sécurisé, par exemple un paiement échelonné par virement ou par lettre de change électronique, adossé à la plateforme de vérification. C'est ce que cherchait Olfa Meriah 11. Coût : inconnu. Effets indésirables possibles : l'endettement des ménages, et l'exclusion de ceux qui n'ont ni compte ni téléphone adapté.
Qui gagne, qui paie
Ils gagnent. Le virement (+11,1 % en nombre, +42,3 % en montant) et la lettre de change (+161 % en nombre) 2. Le mobile aussi, modestement : 8,4 millions d'opérations (+80,5 %) et 469 000 portefeuilles (+26,8 %) en 2025 8. À la main, environ 3,7 millions d'opérations de plus, face à 16,6 millions de chèques disparus. Les créanciers, enfin, vérifient sur TuniChèque que l'argent est sur le compte ; l'effet sur les impayés n'est pas mesuré.
Ils paient. Les utilisateurs réguliers du chèque, dont 29 % ont reporté ou abandonné un achat 5. Les commerces qui vendaient à crédit par chèque différé (électroménager, ameublement, santé), pour qui l'IACE cite un effet dissuasif non chiffré 5 ; chez Leila, c'est plus de la moitié des ventes 11. Et le système de paiement : +19,0 % d'espèces en circulation en 2025 4, une part des billets dans la masse monétaire passée de 16,6 % à 18,8 % 9. Mécanisme non isolé.
Ce qui ferait changer cette note
Un décompte publié (banque centrale ou banques) des titulaires uniques de comptes chèques, personnes physiques et morales séparées. Entre 100 000 et moins de 5 millions : Portée 1, soit M8 (Séisme majeur). À 5 millions ou plus : Portée 2, soit M9 (Séisme hors norme).
Une enquête indépendante dans un second territoire (paiements transfrontaliers avec la Libye ou l'Algérie) : entraînement à 2.
Une remontée durable du nombre de chèques à moins de 5 % sous le niveau de 2024 : la durée s'arrêterait. Rien ne l'indique au premier semestre 2026.
La publication par la banque centrale de la série quotidienne de février et mars 2025.
Sources (14)
BCT, Paiements en chiffres, bulletin n° 12 (T1 2025). — référence 2024 : bulletins n° 8 à 11. bct.gov.tn
BCT, Paiements en chiffres, bulletin n° 15 (année 2025). — bulletins n° 13 et 14. bct.gov.tn ; bct.gov.tn
Réussite 2.0 · Analyse documentaire du 25 octobre 2026
Pourquoi cette note ?
La note apprécie la réussite dans l’objet, le stade et la période ci-dessous. La note est un jugement éditorial unique ; les raisons exposent les points retenus et les limites du dossier.
M4/10
Réforme des chèques
Note Magnitude
un chèque mieux sécurisé, mais une transition qui fragilise encore les paiements du quotidien.
Objet évalué
Sécurisation du paiement et maintien de l’accès au financement courant
Période et stade
Février 2025–septembre 2026 · Réforme et plateforme appliquées
Les trois axes expliquent les points attribués : impact /4, exécution /4, innovation /2.
Choisissez un axe pour lire les raisons de la note.
Force limitée : la plateforme permet de vérifier et réserver les fonds, ce qui apporte une protection précise au créancier. Un point d’impact retient cette fonction. Le corpus décrit aussi des achats reportés et des commerces privés du paiement échelonné ; aucun bénéfice global n’est déduit de la baisse des chèques.
Réalisation : deux points reconnaissent une réforme et un outil mis en service. L’accès aux solutions de remplacement et le retour aux espèces empêchent de parler d’une transition pleinement maîtrisée. Les comptes bancaires ne sont pas transformés en nombre de personnes.
Choix : la vérification numérique vaut un point d’innovation de service. Notre 4 juge ensemble la sécurisation et le maintien d’un accès au financement courant, sans attribuer à la loi seule chaque évolution économique observée.
Impact utile
1/4
1/4 : la vérification et réservation des fonds apportent une protection circonscrite au créancier, tandis que les difficultés de paiement échelonné contrarient le bénéfice global pour les échanges.
Exécution
2/4
2/4 : réforme et plateforme sont mises en service ; le report vers les espèces et les obstacles d’accès au financement limitent la réussite opérationnelle de la transition.
Innovation
1/2
1/2 : la vérification numérique et la réservation des fonds constituent une adaptation de paiement effectivement disponible, sans preuve d’une amélioration nette pour tous les publics.
Calcul : 1 + 2 + 1 = M4/10.
Ce qui limite la note
Le bilan des impayés, de l’exclusion et du coût des alternatives au crédit par chèque reste insuffisamment documenté.
Coût et accès aux alternatives, impayés, exclusion et activité des commerçants.
Jugement éditorial du 26 octobre 2026 sur cet objet et cette période. Une donnée absente ne prouve pas un effet nul ; les limites sont exposées ci-dessus.
passage institutionnel retrouvé dans le moteur ; bulletins BCT non récupérés. Mise en service et fonctions de réservation documentées. L’inclusion, les alternatives de crédit et les résultats 2026 restent à vérifier.